Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

Việc cho thuê phòng trọ hiện nay ngày càng phổ biến, đặc biệt ở các khu vực đô thị đông dân cư. Nhiều người thắc mắc liệu hoạt động cho thuê này có phải đóng thuế hay không. Theo quy định của pháp luật, bất kỳ hình thức kinh doanh dịch vụ nào, trong đó có cho thuê nhà, phòng trọ, đều thuộc diện phải kê khai và nộp thuế nếu đáp ứng điều kiện về doanh thu.
Tuy nhiên, không phải ai cũng rõ mức doanh thu bao nhiêu thì phải đóng, cách tính thuế ra sao, hay có được hưởng miễn giảm nào không. Đây là vấn đề cần được làm rõ để người cho thuê thực hiện đúng nghĩa vụ với nhà nước mà vẫn an tâm kinh doanh.
Từ năm 2026, mọi cá nhân cho thuê phòng trọ đều phải thực hiện nghĩa vụ thuế nếu doanh thu đạt ngưỡng quy định. Cụ thể, nếu tổng doanh thu từ hoạt động cho thuê nhà trọ trong năm vượt quá 100 triệu đồng, cá nhân phải kê khai và nộp thuế thu nhập cá nhân cùng thuế giá trị gia tăng. Việc này áp dụng cho cả những người cho thuê vài phòng trọ tại nhà riêng.
Mức thuế GTGT áp dụng là 5%, tương tự như thuế TNCN cho hoạt động cho thuê bất động sản. Do đó, cá nhân phải nộp tổng cộng 10% trên doanh thu phát sinh. Tuy nhiên, người nộp thuế được phép khai theo tháng hoặc theo quý tùy theo quy mô hoạt động. Đồng tiền sử dụng để kê khai và nộp thuế là đồng Việt Nam, ghi rõ trên chứng từ và hóa đơn.
Việc khai thuế cần trung thực, đúng thời hạn theo quy định. Tuyệt đối không được khai gian, che giấu doanh thu hoặc sử dụng hóa đơn giả để trốn thuế. Mọi hành vi vi phạm sẽ bị xử lý theo quy định pháp luật, bao gồm phạt tiền và truy cứu trách nhiệm hình sự nếu nghiêm trọng. Người cho thuê cần lưu giữ chứng từ đầy đủ để phục vụ thanh tra.
Các cơ quan thuế đang tăng cường giám sát hoạt động cho thuê nhà trọ qua dữ liệu điện tử và kết nối thông tin. Vì thế, cá nhân kinh doanh cần chủ động kê khai minh bạch để tránh rủi ro pháp lý. Việc tuân thủ thuế không chỉ giúp cá nhân hợp pháp hóa thu nhập mà còn góp phần xây dựng thị trường bất động sản minh bạch và phát triển bền vững.
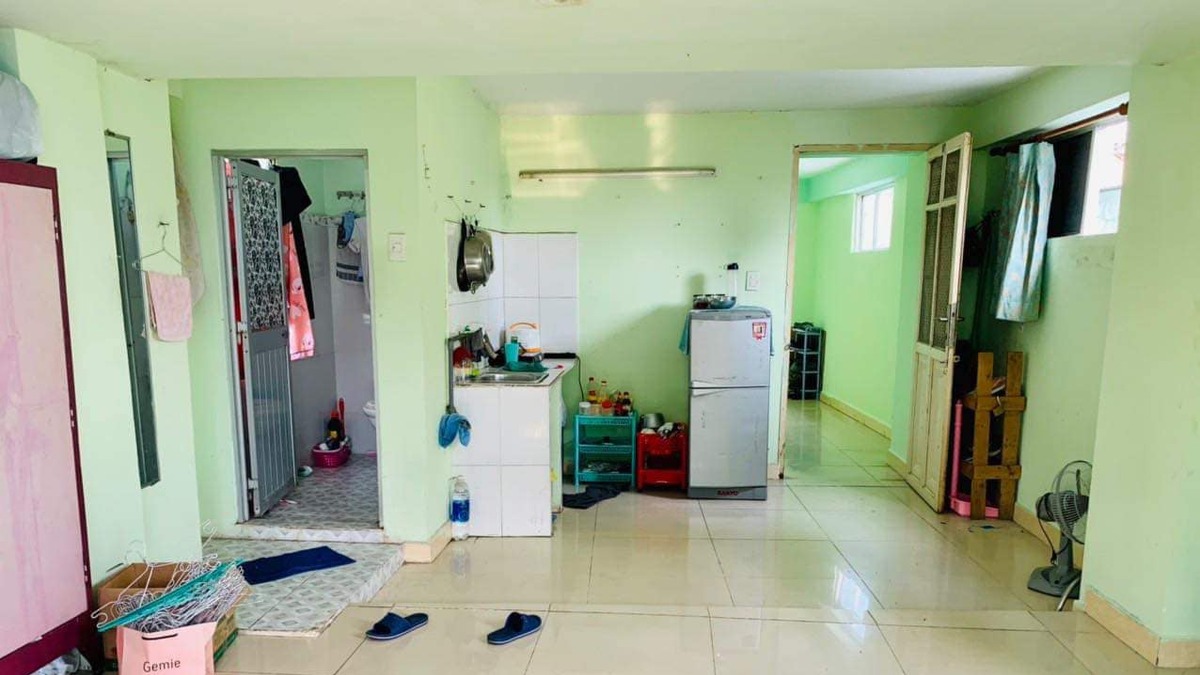
Từ năm 2026, cá nhân kinh doanh nhà trọ phải kê khai thuế theo quy định mới về dịch vụ lưu trú, không còn xếp vào hoạt động cho thuê bất động sản. Việc phân loại này ảnh hưởng trực tiếp đến mức thuế thu nhập cá nhân và thuế giá trị gia tăng phải nộp, yêu cầu người kinh doanh cập nhật kịp thời để thực hiện đúng pháp luật.
Mức thuế áp dụng với hộ kinh doanh nhà trọ từ 2026 gồm thuế thu nhập cá nhân và thuế giá trị gia tăng, tính trên doanh thu hàng tháng. Nếu doanh thu dưới ngưỡng doanh thu chịu thuế, cá nhân vẫn phải kê khai nhưng được miễn một phần. Việc xác định đúng doanh thu và phân loại dịch vụ giúp giảm thiểu rủi ro truy thu, phạt vi phạm.
Đồng tiền sử dụng khi kê khai và nộp thuế phải là Việt Nam đồng, ngay cả khi hợp đồng cho thuê ghi nhận bằng ngoại tệ. Toàn bộ giá trị hợp đồng phải quy đổi theo tỷ giá giao dịch thực tế tại thời điểm phát sinh, đảm bảo tính minh bạch và nhất quán trong quản lý thuế.
Các hành vi như khai man doanh thu, sử dụng hóa đơn giả hoặc không lập hóa đơn khi bán hàng bị nghiêm cấm và xử phạt nặng. Hiện nay, hóa đơn điện tử đang được áp dụng rộng rãi, đặc biệt phổ biến trong doanh nghiệp FDI, giúp tăng tính minh bạch, tích hợp hệ thống kế toán và giảm sai sót trong quản lý tài chính.

Từ năm 2026, việc tính thuế đối với cá nhân cho thuê nhà trọ sẽ áp dụng theo quy định mới nhằm minh bạch và thống nhất trong quản lý thuế. Người cho thuê phải kê khai thuế thu được khoán hoặc theo phương pháp trực tiếp tùy theo doanh thu phát sinh từ hoạt động cho thuê phòng trọ. Việc xác định đúng hình thức kinh doanh rất quan trọng để áp dụng mức thuế phù hợp, tránh sai sót khi thực hiện nghĩa vụ với cơ quan thuế.
Việc phân loại hoạt động cho thuê phòng trọ là dịch vụ lưu trú hay cho thuê tài sản cố định sẽ ảnh hưởng trực tiếp đến cách tính thuế GTGT và thuế TNCN. Nếu được xác định là dịch vụ lưu trú, cá nhân có thể phải chịu thuế GTGT 5% và thuế TNCN 2%. Trường hợp là cho thuê tài sản, mức thuế có thể được tính khác đi theo quy định hiện hành. Cơ quan thuế khuyến khích người nộp thuế khai báo trung thực và đầy đủ.
Đồng tiền sử dụng để kê khai và nộp thuế tại Việt Nam là đồng Việt Nam (VND). Tất cả các giao dịch phát sinh từ việc cho thuê nhà trọ dù nhận bằng ngoại tệ đều phải quy đổi sang VND theo tỷ giá giao dịch thực tế tại thời điểm phát sinh. Việc khai báo doanh thu chính xác, đúng hạn là trách nhiệm của người nộp thuế nhằm đảm bảo tuân thủ pháp luật và tránh bị xử phạt.
Các hành vi như khai gian, cố tình không khai, làm giả hóa đơn, cung cấp thông tin sai lệch hoặc trốn tránh nghĩa vụ thuế đều bị nghiêm cấm và xử lý nghiêm theo quy định pháp luật. Người cho thuê nhà trọ cần lưu ý cập nhật chính sách thuế mới để tránh rủi ro pháp lý. Việc tuân thủ không chỉ giúp ổn định kinh doanh mà còn góp phần xây dựng môi trường kinh tế lành mạnh.
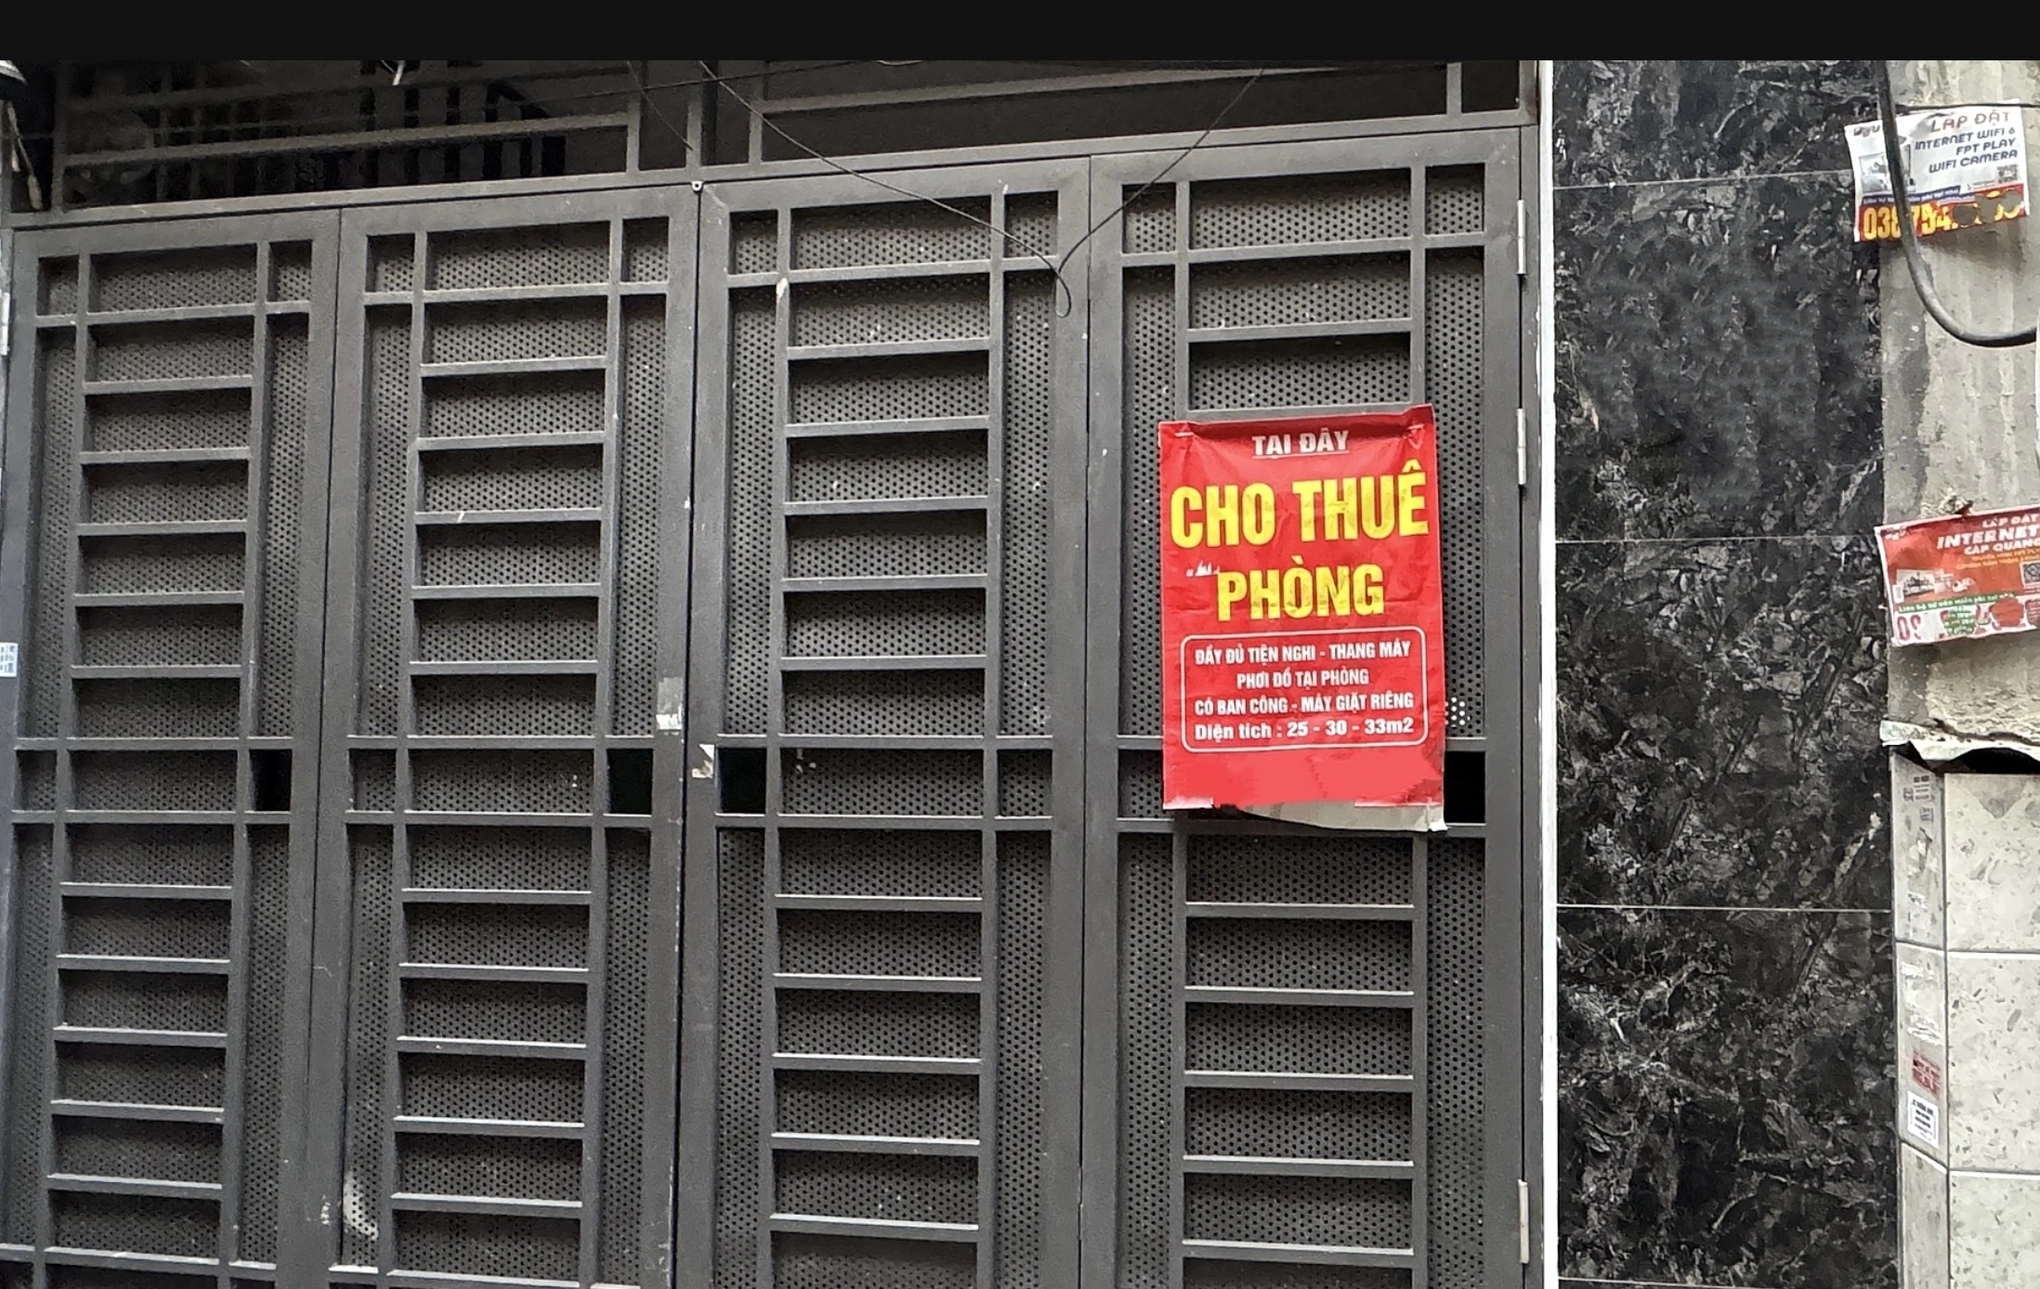
Việc miễn thuế kinh doanh nhà trọ công nhân được quan tâm rộng rãi, tuy nhiên theo quy định hiện hành chưa có chính sách miễn thuế hoàn toàn. Cá nhân cho thuê nhà trọ dù phục vụ công nhân hay sinh viên vẫn phải thực hiện nghĩa vụ thuế đầy đủ theo luật định. Các loại thuế chủ yếu phải nộp gồm thuế giá trị gia tăng và thuế thu nhập cá nhân.
Từ năm 2026, cá nhân cho thuê nhà trọ sẽ tiếp tục áp dụng mức thuế ổn định theo quy định của pháp luật thuế hiện hành. Cụ thể, thuế GTGT và thuế TNCN được tính dựa trên doanh thu cho thuê hàng tháng với tỷ lệ tính thuế nhất định. Trường hợp doanh thu dưới ngưỡng doanh thu theo quy định thì sẽ được miễn thuế.
Đồng tiền để khai thuế và nộp thuế khi cho thuê nhà trọ bắt buộc phải bằng tiền Việt Nam đồng. Các giao dịch phát sinh từ việc cho thuê nhà trọ cần được khai báo trung thực và đúng thời hạn để tránh vi phạm pháp luật về quản lý thuế. Hồ sơ khai thuế bao gồm hợp đồng cho thuê và thông tin về bên cho thuê, bên thuê.
Hành vi khai man, trốn thuế, gian lận thuế hoặc không xuất hóa đơn khi có yêu cầu sẽ bị xử lý nghiêm theo quy định pháp luật. Cá nhân không được phép cho thuê nhà đang có tranh chấp pháp lý vì có thể vi phạm pháp luật dân sự và ảnh hưởng đến quyền lợi của người thuê. Việc tuân thủ pháp luật là cần thiết để hoạt động kinh doanh diễn ra ổn định và bền vững.

Cá nhân hoặc hộ kinh doanh cho thuê phòng trọ có doanh thu dưới 500 triệu đồng mỗi năm không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân. Tuy nhiên, vẫn cần thực hiện thông báo doanh thu thực tế phát sinh trong năm 2026 với cơ quan thuế đúng thời hạn. Việc này giúp đảm bảo tuân thủ quy định và cập nhật thông tin minh bạch với cơ quan chức năng.
Đối với các trường hợp có doanh thu từ việc cho thuê nhà vượt ngưỡng 500 triệu đồng mỗi năm, bắt buộc phải kê khai thuế định kỳ hoặc theo từng lần phát sinh. Việc kê khai cần được thực hiện đầy đủ, chính xác và nộp đúng hạn để tránh rủi ro về phạt hành chính hay truy thu thuế sau này. Cơ quan thuế đang tích cực rà soát, tổng hợp danh sách các cá nhân, hộ kinh doanh cho thuê nhà để quản lý chặt chẽ hơn.
Việc khai báo doanh thu không chỉ là nghĩa vụ pháp lý mà còn góp phần xây dựng hệ thống quản lý thuế minh bạch, công bằng. Người dân nên chủ động cập nhật thông tin từ cơ quan thuế và thực hiện theo đúng hướng dẫn. Việc này giúp giảm thiểu sai sót, tránh tình trạng bị xử phạt do hiểu nhầm quy định.
Các hộ kinh doanh và cá nhân hoạt động trong lĩnh vực cho thuê nhà cần lưu ý đến việc lưu trữ hóa đơn, hợp đồng và các chứng từ liên quan. Những giấy tờ này sẽ là căn cứ quan trọng khi thực hiện kê khai thuế. Chủ động chuẩn bị hồ sơ giúp quá trình làm việc với cơ quan thuế diễn ra thuận lợi và nhanh chóng hơn.

Từ năm 2026, cá nhân cho thuê phòng trọ sẽ thuộc diện phải kê khai thuế theo quy định mới về quản lý thuế đối với hộ kinh doanh. Hoạt động này được xếp vào nhóm dịch vụ lưu trú, không còn áp dụng như cho thuê bất động sản thông thường. Do đó, mức thuế và cách tính sẽ có sự khác biệt so với trước đây, yêu cầu người nộp thuế cần cập nhật kịp thời để thực hiện đúng quy định.
Cá nhân cho thuê phòng trọ phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân với mức thuế khoán. Cụ thể, thuế GTGT áp dụng tỷ lệ 5% và thuế TNCN là 5% trên doanh thu khai báo. Tuy nhiên, nếu doanh thu dưới ngưỡng 100 triệu đồng mỗi năm thì được miễn thuế. Việc khai thuế được thực hiện theo năm, kê khai một lần và nộp tại cơ quan thuế nơi cư trú.
Đồng tiền sử dụng trong kê khai và nộp thuế là đồng Việt Nam. Mọi giao dịch thu tiền từ khách thuê đều phải được lưu giữ chứng từ, hóa đơn để phục vụ thanh tra, kiểm tra khi cần. Người nộp thuế bắt buộc phải sử dụng hóa đơn điện tử hoặc phiếu thu theo mẫu quy định, không được thu tiền nhưng không xuất hóa đơn hoặc gian dối doanh thu.
Các hành vi bị nghiêm cấm bao gồm: khai man doanh thu, sử dụng hóa đơn giả, không lập sổ kế toán hoặc tẩy xóa tài liệu kế toán. Ngoài ra, việc không kê khai, trốn thuế hoặc hạch toán sai mục đích sử dụng tiền thuê sẽ bị xử phạt theo quy định pháp luật. Việc tuân thủ giúp cá nhân kinh doanh phòng trọ hoạt động minh bạch và tránh rủi ro pháp lý.
Từ năm 2026, cá nhân và hộ gia đình cho thuê nhà, căn hộ hay phòng trọ phải kê khai thuế dựa trên doanh thu thực tế thay vì áp suất như trước đây. Mức ngưỡng chịu thuế được quy định rõ là các cá nhân có doanh thu từ hoạt động cho thuê nhà vượt 500 triệu đồng mỗi năm.
Người cho thuê nhà có trách nhiệm tự khai thuế trực tiếp với cơ quan thuế theo đúng quy định tại Thông tư 50/2026. Hồ sơ kê khai phải hoàn tất và nộp chậm nhất vào ngày 31 tháng 1 năm 2027, hoặc chia làm hai kỳ vào ngày 31 tháng 7 năm 2026 và 31 tháng 1 năm 2027, tùy theo hình thức được chọn.
Việc kê khai sử dụng mẫu số 01/BĐS-TTĐK ban hành kèm theo Thông tư 50/2026, trong đó khai rõ thông tin người nộp thuế, đối tượng cho thuê, địa chỉ tài sản và doanh thu thu được từng kỳ. Nhân khẩu học và mã số thuế cũng phải được điền đầy đủ và chính xác.
Cá nhân không thực hiện khai thuế hoặc khai sai dẫn đến thiếu thuế phải nộp có thể bị xử phạt theo quy định pháp luật. Cơ quan thuế tăng cường đối chiếu thông tin qua cơ sở dữ liệu quốc gia và các nền tảng giao dịch bất động sản để đảm bảo minh bạch.

Việc cho thuê phòng trọ có phải đóng thuế hay không là câu hỏi phổ biến của nhiều người kinh doanh phòng trọ nhỏ lẻ. Câu trả lời là có, bất kỳ hình thức cho thuê nào có thu nhập phát sinh đều thuộc diện chịu thuế theo quy định của pháp luật Việt Nam. Việc kê khai và đóng thuế không chỉ giúp người cho thuê hợp thức hóa thu nhập mà còn tránh được các rủi ro pháp lý, xử phạt hành chính.
Chủ trọ nên chủ động tìm hiểu các mức thuế áp dụng, khai báo với cơ quan thuế hoặc ủy nhiệm cho bên có chuyên môn thực hiện. Tuân thủ nghĩa vụ thuế không chỉ là trách nhiệm công dân mà còn là cách bảo vệ quyền lợi chính đáng trong quá trình kinh doanh dịch vụ nhà trọ.