Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Trong hoạt động tài chính, tín dụng đóng vai trò trung tâm, đặc biệt là với các ngân hàng thương mại. Tuy nhiên, đi kèm với lợi nhuận từ cho vay là những rủi ro tiềm ẩn, trong đó rủi ro tín dụng là một trong những thách thức lớn nhất.
Đây là nguy cơ khách hàng không trả được nợ khi đến hạn, ảnh hưởng trực tiếp đến khả năng thanh toán và lợi nhuận của ngân hàng. Từ các nguyên nhân hình thành đến các ví dụ thực tế như trường hợp của Ngân hàng Vietcombank, việc nhận diện và quản lý rủi ro tín dụng trở thành yếu tố sống còn trong hoạt động ngân hàng hiện nay.
Rủi ro tín dụng là nguy cơ xảy ra khi người đi vay không thực hiện đúng nghĩa vụ trả nợ về gốc, lãi hoặc các khoản phí liên quan theo đúng cam kết đã thỏa thuận trong hợp đồng tín dụng. Điều này có thể khiến tổ chức tín dụng chịu tổn thất tài chính.
Rủi ro này phụ thuộc vào nhiều yếu tố như năng lực tài chính, lịch sử tín dụng và tình hình việc làm của khách hàng. Các tổ chức cho vay thường thẩm định kỹ lưỡng trước khi cấp khoản vay nhằm giảm thiểu khả năng mất mát.
Khi rủi ro tín dụng xảy ra, doanh nghiệp có thể bị ảnh hưởng đến dòng tiền, khả năng sinh lời và uy tín trên thị trường. Vì thế, việc đánh giá và kiểm soát rủi ro là yếu tố then chốt trong hoạt động cho vay.
Các biện pháp như phân tích báo cáo tài chính, yêu cầu tài sản đảm bảo và theo dõi sát sao lịch sử thanh toán giúp kiểm soát rủi ro hiệu quả hơn. Đồng thời, việc xây dựng chính sách tín dụng chặt chẽ cũng góp phần hạn chế tổn thất.
RỦI RO TÍN DỤNG LÀ KHẢ NĂNG NGƯỜI VAY KHÔNG TRẢ ĐƯỢC NỢ
Rủi ro tín dụng ngân hàng xuất phát chủ yếu từ hoạt động cho vay, khi khách hàng không hoàn trả nợ đúng hạn hoặc mất khả năng thanh toán. Đây là mối đe dọa lớn đối với tài sản và lợi nhuận của ngân hàng, đặc biệt khi tỷ lệ nợ xấu tăng cao, ảnh hưởng trực tiếp đến an toàn vốn và uy tín tổ chức.
Các yếu tố vĩ mô như suy thoái kinh tế, biến động lãi suất hay chính sách tiền tệ thắt chặt có thể làm gia tăng rủi ro tín dụng. Ngoài ra, thiếu sót trong công tác thẩm định, quản lý nợ và giám sát tài sản đảm bảo cũng làm gia tăng nguy cơ tổn thất cho ngân hàng thương mại.
Ngân hàng cần xây dựng hệ thống quản trị rủi ro tín dụng hiệu quả, bao gồm đánh giá năng lực tài chính khách hàng, phân loại nhóm nợ chính xác và trích lập dự phòng đầy đủ. Việc áp dụng công nghệ trong phân tích dữ liệu giúp nâng cao độ chính xác trong dự báo khả năng trả nợ.
Giải pháp lâu dài là đa dạng hóa danh mục tín dụng, kiểm soát tỷ trọng cho vay theo ngành và khu vực, từ đó giảm thiểu tác động khi một phân khúc xảy ra khủng hoảng. Điều này giúp ngân hàng duy trì ổn định tài chính và đáp ứng yêu cầu quản lý của cơ quan nhà nước.

RỦI RO TÍN DỤNG NGÂN HÀNG GẮN VỚI KHẢ NĂNG MẤT VỐN DO NỢ XẤU
Rủi ro tín dụng là thách thức lớn nhất đối với hoạt động ổn định và phát triển bền vững của ngân hàng thương mại. Khi khách hàng không thể trả nợ đúng kỳ hạn, ngân hàng phải đối mặt với nguy cơ mất vốn, ảnh hưởng trực tiếp đến lợi nhuận và khả năng thanh khoản.
Sự gia tăng nợ xấu xuất phát từ việc cho vay thiếu kiểm soát hoặc đánh giá sai năng lực tài chính của khách hàng. Khi nền kinh tế biến động, nhiều doanh nghiệp và cá nhân rơi vào khó khăn tài chính, làm tăng áp lực lên chất lượng tín dụng của ngân hàng.
Liên kết giữa các tổ chức tài chính làm rủi ro tín dụng trở nên phức tạp hơn. Một khách hàng có thể vay vốn tại nhiều ngân hàng, nếu xảy ra vỡ nợ, hệ quả lan truyền nhanh chóng, gây tổn thất trên diện rộng và ảnh hưởng đến toàn bộ hệ thống.
Ngân hàng cần quản lý rủi ro tín dụng bằng quy trình thẩm định chặt chẽ, giám sát thường xuyên và tái cấu trúc nợ kịp thời. Phân tích đúng năng lực trả nợ, minh bạch thông tin và tuân thủ quy định sẽ giúp giảm thiểu tổn thất, đảm bảo an toàn hoạt động.

RỦI RO TÍN DỤNG CỦA NGÂN HÀNG THƯƠNG MẠI ẢNH HƯỞNG TRỰC TIẾP ĐẾN KHẢ NĂNG SINH LỜI
Rủi ro tín dụng cá nhân phát sinh khi khách hàng vay vốn cho mục đích tiêu dùng, mua nhà hoặc xe không có khả năng trả nợ đúng hạn. Các yếu tố như mất việc, thu nhập không ổn định hoặc chi tiêu quá mức thường dẫn đến nợ quá hạn, ảnh hưởng đến chất lượng tài sản của ngân hàng.
Rủi ro tín dụng doanh nghiệp xảy ra khi doanh nghiệp vay vốn để sản xuất kinh doanh nhưng không thể hoàn trả vì thua lỗ, quản lý yếu kém hoặc biến động thị trường. Loại rủi ro này thường có mức độ nghiêm trọng cao do quy mô khoản vay lớn và liên quan đến nhiều bên.
Ngân hàng phân loại nợ thành các nhóm để quản lý rủi ro tín dụng hiệu quả. Nhóm 1 gồm các khoản dư nợ đủ chuẩn với khách hàng thanh toán đúng hạn hoặc chậm dưới 10 ngày. Nhóm 2 là các khoản nợ cần chú ý khi chậm trả từ 10 đến 90 ngày, yêu cầu giám sát sát sao.
Ngoài rủi ro trực tiếp từ khả năng trả nợ, rủi ro danh tiếng cũng gắn liền với tín dụng. Khi xảy ra nợ xấu trên diện rộng, hình ảnh ngân hàng có thể bị ảnh hưởng do phản ứng tiêu cực từ khách hàng, công chúng hoặc nhà đầu tư, làm giảm niềm tin và tiềm năng huy động vốn.

CÁC LOẠI RỦI RO TÍN DỤNG TRONG NGÂN HÀNG BAO GỒM CÁ NHÂN VÀ DOANH NGHIỆP
Rủi ro tín dụng thường bắt nguồn từ phía khách hàng với các yếu tố như khả năng tài chính yếu kém, thu nhập không ổn định hoặc quản lý dòng tiền kém. Những yếu tố này khiến họ khó duy trì thanh toán đúng hạn, dẫn đến nợ xấu và tổn thất cho tổ chức tín dụng trong quá trình cho vay.
Thái độ trả nợ thiếu minh bạch, suy giảm uy tín khách hàng cũng làm tăng nguy cơ rủi ro tín dụng. Khi doanh nghiệp hoặc cá nhân có lịch sử nợ xấu, vi phạm cam kết trả nợ, ngân hàng sẽ đối diện với áp lực thu hồi vốn và khó kiểm soát chất lượng các khoản vay mới.
Từ phía ngân hàng, rủi ro tín dụng phát sinh do công tác đánh giá tín dụng không chính xác, thiếu sót trong thẩm định hồ sơ. Sự thiếu chuyên sâu trong phân tích tài chính khách hàng hoặc phụ thuộc quá nhiều vào tài sản đảm bảo làm giảm hiệu quả quản trị rủi ro.
Các yếu tố thị trường như biến động lãi suất, suy thoái kinh tế, thiên tai hay chính sách vĩ mô thay đổi cũng tác động tiêu cực đến khả năng trả nợ. Những biến cố bất ngờ có thể làm gián đoạn hoạt động sản xuất kinh doanh, khiến khách hàng mất nguồn thu và không thể thực hiện nghĩa vụ trả nợ đúng hạn.
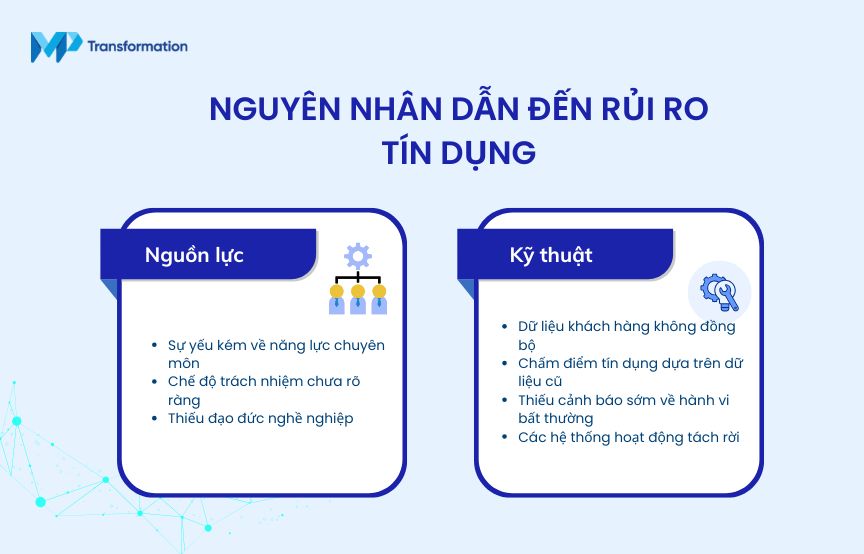
NGUYÊN NHÂN RỦI RO TÍN DỤNG XUẤT PHÁT TỪ CẢ KHÁCH HÀNG VÀ NGÂN HÀNG
Doanh nghiệp vay vốn để mở rộng sản xuất nhưng gặp khó khăn trong kinh doanh, dẫn đến thua lỗ và không thể trả nợ đúng hạn. Ngân hàng cho vay phải đối mặt với nguy cơ mất vốn hoặc phải gia hạn nợ, ảnh hưởng đến chất lượng tài sản và lợi nhuận.
Cá nhân vay mua nhà hoặc xe ô tô nhưng bị mất việc, thu nhập giảm đột ngột khiến khả năng trả nợ suy giảm. Khi người đi vay không thanh toán đúng hạn, tổ chức tín dụng phải xử lý tài sản đảm bảo hoặc ghi nhận nợ xấu.
Ngân hàng cho vay quá tập trung vào một nhóm khách hàng cùng ngành, như bất động sản. Khi thị trường bất động sản suy giảm, nhiều khách hàng đồng loạt khó trả nợ, làm gia tăng rủi ro tín dụng trên toàn danh mục.
Trái phiếu do doanh nghiệp phát hành không được thanh toán gốc hoặc lãi đúng hạn do tình hình tài chính xấu. Nhà đầu tư mua trái phiếu phải chịu tổn thất, thể hiện rõ rủi ro khi cho vay gián tiếp qua thị trường vốn.
VÍ DỤ VỀ RỦI RO TÍN DỤNG LÀ DOANH NGHIỆP VỠ NỢ SAU KHI VAY VỐN
Rủi ro tín dụng tại Vietcombank xuất phát từ khả năng khách hàng không trả được nợ đúng hạn, ảnh hưởng đến chất lượng danh mục cho vay. Tình hình kinh tế biến động, suy giảm thu nhập người dân làm gia tăng nợ xấu, đặc biệt trong lĩnh vực bán lẻ. Ngân hàng phải theo dõi sát sao diễn biến trả nợ của khách hàng.
Vietcombank áp dụng quy trình thẩm định nghiêm ngặt để kiểm soát rủi ro tín dụng. Việc đánh giá năng lực tài chính, lịch sử tín dụng và mục đích vay vốn được thực hiện kỹ lưỡng trước khi phê duyệt. Song, rủi ro vẫn tồn tại do thông tin sai lệch hoặc thay đổi đột ngột từ phía khách hàng.
Hệ thống quản lý nội bộ của Vietcombank tích hợp các công cụ giám sát nợ tự động, hỗ trợ phát hiện sớm dấu hiệu rủi ro. Các biện pháp xử lý nợ, tái cơ cấu khoản vay được triển khai kịp thời nhằm hạn chế tổn thất. Tuy nhiên, áp lực từ môi trường cạnh tranh buộc ngân hàng phải cân bằng giữa tăng trưởng và an toàn tín dụng.
Rủi ro tín dụng nếu không được kiểm soát có thể lan rộng, ảnh hưởng đến ổn định tài chính toàn hệ thống. Vietcombank chủ động cập nhật chính sách quản trị rủi ro theo hướng dẫn của Ngân hàng Nhà nước, đồng thời nâng cao năng lực nhân sự. Việc kiểm soát rủi ro được thực hiện xuyên suốt từ khâu phê duyệt đến sau giải ngân.

RỦI RO TÍN DỤNG CỦA NGÂN HÀNG VIETCOMBANK ĐƯỢC QUẢN TRỊ TOÀN DIỆN TRONG QUY TRÌNH CHO VAY
Rủi ro tín dụng là thách thức không thể tránh khỏi trong hoạt động của các ngân hàng, đặc biệt với các tổ chức lớn như Vietcombank. Việc hiểu rõ bản chất, nguyên nhân và các dạng rủi ro tín dụng giúp ngân hàng quản trị hiệu quả, giảm thiểu tổn thất. Các biện pháp kiểm soát, đánh giá khách hàng và chính sách cấp tín dụng chặt chẽ là yếu tố then chốt để đảm bảo an toàn tài chính.
Chủ động nhận diện và quản lý rủi ro tín dụng không chỉ bảo vệ ngân hàng mà còn góp phần ổn định hệ thống tài chính. Cần tăng cường giám sát và cải thiện quy trình tín dụng để nâng cao năng lực cạnh tranh và phát triển bền vững.